⏱ زمان مطالعه: 11 دقیقه
مفهوم کالای راکد و تفاوت آن با کالای کمگردش و ضایعاتی
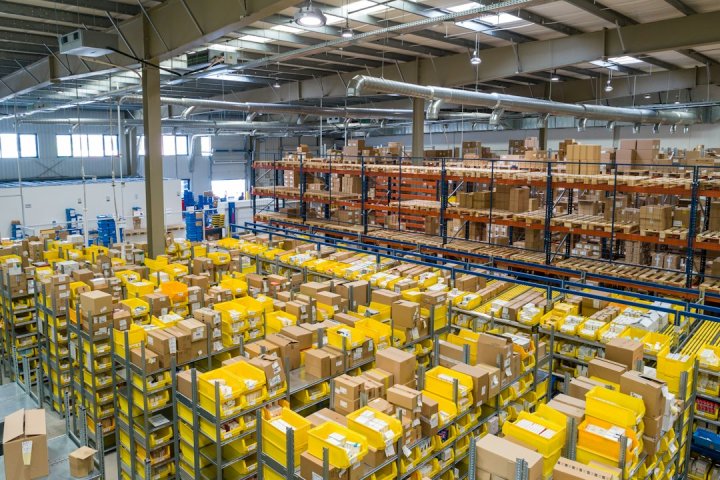
کالای راکد یا موجودی مرده (Dead Stock) به اقلامی اطلاق میشود که در یک بازه زمانی مشخص و فراتر از چرخه نرمال عملیاتی، هیچگونه تقاضا، فروش یا مصرفی نداشتهاند. ماندگاری طولانیمدت کالا در قفسههای انبار به این معناست که جریان سرمایه در آن بخش متوقف شده و ارزش زمانی پول از دست رفته است. سازوکار راکد شدن یک قلم کالا معمولاً حاصل انقطاع میان پیشبینی تقاضا و رفتار واقعی بازار است؛ جایی که موجودی فیزیکی در انبار باقی مانده اما کشش خرید به صفر گرایش پیدا کرده است.
تفاوت اساسی میان کالای راکد و کالای کندگردش (Slow-moving) در سطح فعالیت ثبتشده برای کد کالا است. کالای کندگردش همچنان تقاضا دارد، اما فاصله زمانی میان سفارشها یا میزان خروج آن در هر دوره، کمتر از میانگین انبار است. در مقابل، کالای ضایعاتی یا منقضیشده دچار افت کیفیت فیزیکی، آسیبدیدگی ساختاری یا پایان تاریخ مصرف شده و اصالت مصرف خود را از دست داده است، حتی اگر تا روز پیش از انقضا مشتری داشته باشد. برای مثال فرضی، یک قطعه الکترونیکی که با تغییر استاندارد یک دستگاه صنعتی از رده خارج شده، کالای راکد است؛ در حالی که یک واشر با مصرف سالانه دو بار، کالای کندگردش، و یک بسته چسب فاسد شده، کالای ضایعاتی محسوب میشود.
اشتباه رایج در انبارهای سنتی، یکسان فرض کردن اقلام کندگردش با کالای کاملاً مرده است. این خلط مبحث سبب میشود مدیران تصمیمات حراج شتابزده بگیرند یا برعکس، ماهها اقلام منسوخشده را با امید فروش مجدد در قفسهها نگهداری کنند. آزمون عملی برای جداسازی این دستهها، ارزیابی تاریخچه اسناد انبار در ۱۸۰ یا ۳۶۰ روز گذشته است؛ اگر در طول یک سال مالی هیچ حواله خروجی برای مصرف یا فروش ثبت نشده باشد، کالا رسماً در دسته راکد مطلق قرار میگیرد.
فرمولها و شاخصهای کلیدی برای شناسایی کالای راکد در انبار
شناسایی اصولی کالای بدون حرکت بر پایههای محاسباتی و دادههای عددی تکیه دارد، نه قضاوت چشمی انباردار. سازوکار پایش جریان موجودی بر اساس دو شاخص بنیادین نرخ گردش موجودی (Inventory Turnover Ratio) و دوره گردش موجودی به روز (Days of Inventory On Hand – DSI) بنا شده است. هر زمان نرخ گردش یک قلم کالا به سمت عدد صفر میل کند یا دوره نگهداری آن از سقف زمانی مجاز تعریفشده توسط سیاستهای مالی شرکت تجاوز کند، سیستم هشدار راکد بودن را صادر میکند.
نرخ گردش کالا از تقسیم بهای تمامشده کالای فروشرفته یا مصرفشده بر میانگین ارزش موجودی در دوره به دست میآید. کاهش ممتد این نسبت، گام نخست در مسیر توقف گردش است. فرمول کاربردی دیگر، شاخص روزهای عدم گردش (Days Since Last Sale/Usage) است که مستقیماً تاریخ آخرین حواله خروج را معیار مقایسه با تاریخ روز قرار میدهد. شرط قطعی برای راکد نامیدن یک کالا، گذشت حداقل دو تا سه برابر زمان تأمین مجدد (Lead Time) بدون هیچ تراکنش مثبت خروجی است.
یک کارگاه فرضی تولید قطعات یدکی را تصور کنید که قطعهای با هزینه تأمین سی روز دارد، اما سیستم حسابداری نشان میدهد که ۴۰۰ روز از آخرین فروش آن گذشته و میانگین گردش کالا در سال به زیر ۰.۱ رسیده است. این مقادیر بدون تردید حاکی از توقف کامل جریان است. خطای متداول تیمهای تأمین، بسنده کردن به ارزش تجمعی انبار و غفلت از تحلیل خطوط انفرادی است؛ چرا که کالاهای پرفروش ممکن است میانگین کلی شاخص گردش انبار را مطلوب جلوه دهند و کالاهای راکد را زیر سایه خود پنهان سازند. چک عملیاتی مستمر، فیلتر کردن نرمافزار انبار بر پایه بازه زمانی آخرین تراکنش خروج و استخراج اقلام با دوره سکون بیش از ۹۰، ۱۸۰ و ۲۷۰ روز است.
مطلب مرتبط: انبارداری صنعتی
علل اصلی پیدایش موجودی راکد در زنجیره تأمین
انباشت موجودی بیحرکت پدیدهای تصادفی نیست، بلکه نشانهای از نقص در زنجیره تصمیمگیری میان بخشهای خرید، فروش، تولید و انبارداری است. سازوکار اصلی بروز این وضعیت، ناهماهنگی در تبادل دادهها و اثر موسوم به اثر شلاقی (Bullwhip Effect) است، جایی که تغییرات کوچک در تقاضای مشتری نهایی با بزرگنمایی به زنجیره سفارشگذاری واحد تدارکات تبدیل میشود. خریدهای عمده غیرکارشناسی برای بهرهمندی از تخفیفات حجمی نیز محرک قدرتمندی در راکد شدن اقلام است.
علل ریشهای را میتوان در چند محور مشخص دستهبندی کرد:
- پیشبینی غیرواقعی و بیشبرآوردی تقاضای بازار توسط واحد بازاریابی و فروش
- تغییر ناگهانی ترجیحات مشتری، مد، یا پیشرفتهای فناورانه و منسوخ شدن طرحهای پیشین
- خطای تدارکات در خرید کالاهای خارج از مشخصات فنی درخواستی خط تولید یا بازار
- خریداری حجم بالای قطعات و اقلام یدکی به بهانه دریافت تخفیف پلکانی از تأمینکننده
- عدم ابطال یا ویرایش سفارشهای پیشین پس از توقف یک پروژه خاص در سازمان
به عنوان مثالی فرضی، یک توزیعکننده مصالح ساختمانی را در نظر بگیرید که برای گرفتن تخفیف بیست درصدی، هزار کارتن از یک مدل خاص کاشی را که تقاضای سالانه آن صد کارتن بوده خریداری کرده است. پس از گذشت یک سال، طرح کاشی از مد افتاده و نهصد کارتن روی دست بنگاه مانده است. اشتباه بزرگ مدیران در چنین موقعیتهایی مقصر دانستن انباردار است، در حالی که ریشه در سیاست خرید اشتباه دارد. بررسی سوابق خرید و مقایسه آن با بودجه عملیاتی ماهانه، ابزاری است که از وقوع چنین تصمیماتی ممانعت میکند.
مراحل تفکیک و شناسایی اقلام بدون حرکت با نرمافزار
برای پیادهسازی سیستماتیک فرایند شناسایی کالای راکد، سازمان نیازمند رویهای ساختاریافته است که متکی بر سیستمهای ERP یا نرمافزارهای جامع انبارداری عمل کند. مکانیزم این روش بر جمعآوری لاگ تراکنشها، ردیابی تاریخچه ورود و خروج، و استخراج موجودی واقعی استوار است. بدون فرآیند گامبهگام، تفکیک داراییهای فعال از داراییهای منجمد غیرممکن خواهد بود.
اجرای این پایش نیازمند طی کردن گامهای عملیاتی زیر است:
- یکپارچهسازی کدینگ انبار و تطابق موجودی سیستمی با موجودی عینی از طریق انبارگردانی فیزیکی
- تعیین بازه بحرانی زمانی بر حسب ماهیت هر دسته کالایی (مانند ۹۰ روز برای اقلام تندمصرف و ۱۸۰ روز برای کالاهای صنعتی)
- اجرای گزارش اقلام بدون گردش (Dormant Stock Report) در نرمافزار حسابداری انبار
- بررسی علل عدم خروج هر کد، اعم از تعهدات حقوقی، سفارشات رزرو شده یا توقف کامل مصرف
- علامتگذاری فیزیکی و سیستمی اقلام راکد جهت ممانعت از سفارشگذاری مضاعف
فرض کنید در یک انبار قطعات یدکی خودرو، نرمافزار فهرستی از دویست قلم را به عنوان راکد استخراج میکند. مرحله تصمیمگیری مستلزم این است که مسئول انبار و مهندس تولید هر مورد را بررسی کنند؛ شاید یکی از این اقلام قطعه بحرانی تجهیزات کارخانه باشد که تنها در زمان خرابی اضطراری مصرف میشود. اشتباه متداول، برچسب زدن این قطعات اضطراری (Insurance Spares) به عنوان بار اضافه انبار است. چک نهایی عملیات، تفکیک اقلام استراتژیک از اقلام مازاد از طریق نشست مشترک مهندسی و مالی است.
مطلب مرتبط: آدرسدهی و لیبلگذاری انبار
کاربرد تحلیلهای ABC و FSN در پایش موجودی راکد
برای طبقهبندی هوشمند کالاها، ماتریسهای تحلیلی ترکیبی یکی از کارآمدترین روشها برای ارزیابی وضعیت انبار هستند. در تحلیل ABC، اقلام بر اساس ارزش ریالی به سه دسته تقسیم میشوند: اقلام A با ارزش مالی بالا و تعداد کم، اقلام B با ارزش و تعداد متوسط، و اقلام C با ارزش مالی پایین اما تعداد بالا. از سوی دیگر، تحلیل FSN کالاها را بر اساس سرعت جابجایی دستهبندی میکند: Fast-moving (تندگردش)، Slow-moving (کندگردش) و Non-moving (بدون گردش یا راکد).
پیوند این دو ماتریس چارچوبی دقیق به دست میدهد. بدترین سناریو برای یک سازمان زمانی رخ میدهد که اقلامی در دسته A-Non moving قرار گیرند؛ یعنی کالاهایی با ارزش ریالی بسیار سنگین که هیچ حرکتی در سیستم ندارند و بخش عمده نقدینگی را قفل کردهاند. برعکس، اقلام C-Non moving گرچه فضا را اشغال میکنند، اما از نظر انجماد سرمایه ریسک کمتری متوجه شرکت میسازند.
| دستهبندی تلفیقی | سطح اثرگذاری مالی | سرعت خروج از انبار | اولویت اقدام سازمانی |
|---|---|---|---|
| گروه A / راکد (Non-moving) | بسیار بالا (انجماد سنگین سرمایه) | صفر (بیش از ۱۸۰ روز توقف) | اقدام فوری: حراج، عودت به تأمینکننده یا بازسازی |
| گروه B / راکد (Non-moving) | متوسط | صفر | بررسی تخفیفهای فروشگاهی یا تغییر کاربری |
| گروه C / راکد (Non-moving) | پایین (هزینه انبارداری غالب) | صفر | امحاء، اسقاط یا واگذاری به عنوان ضایعات |
| گروه A / کندگردش (Slow) | بالا | پایینتر از میانگین | کاهش شدید نقطه سفارش و کنترل ماهانه |
برای نمونه فرضی، در انبار یک کارخانه ریختهگری، قالبهای گرانقیمتی وجود دارند که به سفارش یک مشتری خاص ساخته شدهاند و به دسته A تعلق دارند. پس از لغو پروژه، این قالبها در ردیف A-Non moving قرار میگیرند و میلیونها تومان سرمایه در گردش را منجمد میسازند. خطای معمول در انبارها، تمرکز انحصاری روی کمیت فیزیکی کالاها بدون وزندهی مالی است، به طوری که مدیران نگران جعبههای بیاستفاده کارتن هستند اما از قطعات صنعتی مسکوت غافل میمانند. بررسی دورهای ماتریس ABC-FSN جلوی این کوربینی استراتژیک را میگیرد.
هزینههای پنهان نگهداری اقلام بیحرکت در انبار
بسیاری از تصمیمگیرندگان تصور میکنند تا زمانی که یک کالا در قفسه باقی مانده و آسیبی ندیده، ارزش دفتری خود را حفظ کرده و زیانی ایجاد نمیکند. این تصور ناشی از نادیده گرفتن هزینه نگهداری موجودی (Inventory Carrying Cost) است. سازوکار نگهداری شامل هزینه فرصت سرمایه، هزینه اجاره فضای فیزیکی انبار، بیمه، حقوق پرسنل حراست و انبار، استهلاک، آسیبدیدگی طبیعی و ریسک کاهش ارزش بازار است.
نگهداری کالای راکد، به معنای پرداخت هزینه مستمر برای داراییای است که بازدهی صفر دارد. هر متر مربع اشغالشده توسط کارتنهای بیمصرف، فضایی است که میتوانست به کالاهای با حاشیه سود بالا اختصاص یابد. علاوه بر این، گردگیری، جابجایی مکرر برای دسترسی به سایر بارها و ثبت در انبارگردانیهای متعدد سالانه، زمان نیروی کار را هدر میدهد. اگر هزینه حمل موجودی بین بیست تا سی درصد ارزش کالا در سال باشد، نگه داشتن یک کالای راکد به مدت سه سال عملاً به معنای از دست رفتن کل ارزش ریالی اولیه آن قلم است.
یک شرکت فرضی توزیع ابزارآلات را در نظر بگیرید که پانصد دریل نامرغوب را به امید یافتن مشتری به قیمت خرید سه سال پیش، نگهداری کرده است. در طول این سه سال، نهتنها قطعات لاستیکی و باتری دریلها دچار فرسودگی شده، بلکه هزینه اجاره فضای انبار و سود بانکی ازدسترفته این مبلغ، از ارزش روز ابزارها فراتر رفته است. لجاجت در نفروختن کالا به قیمتی کمتر از بهای تمامشده، خطای بارز مدیران فاقد دیدگاه مالی است. محاسبه ماهانه نرخ هزینه حمل انبار راهی مطمئن برای آگاهی از ابعاد خسارت اقلام راکد است.
مطلب مرتبط: بانک اطلاعاتی کالا
راهکارهای تخلیه و مدیریت کالاهای راکد شناساییشده
پس از تفکیک کامل موجودی بیحرکت، بنگاه نیازمند تدوین برنامه خروج (Liquidation Strategy) است. هدف این برنامه، بازیافت حداکثر نقدینگی ممکن و آزادسازی فضای فیزیکی است، حتی اگر سازمان مجبور به پذیرش زیان دفتری کوتاهمدت شود. سازوکار خروج باید متناسب با ارزش، سلامت فنی و شرایط بازار هدف طراحی شود.
روشهای آزموده شده برای حل مسئله موجودی راکد عبارتند از:
- بازگرداندن به تأمینکننده اصلی با کسر درصدی از ارزش به عنوان جریمه بازگشت (Restocking Fee)
- فروش بستهای (Bundling) در کنار اقلام پرفروش و تندگردش با تخفیفهای ویژه
- عرضه در کانالهای فروش خارج از عرف یا حراج به خریداران عمده و بنگاههای بازیافت
- تغییر کاربری یا اصلاح فنی جهت مصرف در سایر خطوط تولید درونسازمانی
- اهدا به مؤسسات، مدارس یا مراکز آموزشی و بهرهمندی از معافیتها و بخشودگیهای مالیاتی ناشی از کمکهای عامالمنفعه
فرض کنید یک فروشگاه قطعات الکترونیک، دویست عدد منبع تغذیه مدل قدیمی دارد که تولیدشان متوقف شده است. این مجموعه میتواند آنها را در بستههای آموزشی لحیمکاری به دانشجویان بفروشد، یا به عنوان اشانتیون در خریدهای بالای یک رقم معین تقدیم کند. خطای مخرب در این مرحله، تعلل و به تعویق انداختن حراج است؛ چرا که زمان در کالاهای صنعتی و مصرفی همواره ارزش را میساید. تصمیمگیری سریع پس از شناسایی، سنجه نهایی کارایی فرآیند انبارداری است.
پرسشهای متداول درباره شناسایی و پایش موجودی راکد
چه مدت زمان بیاستفاده ماندن، یک کالا را رسماً راکد میسازد؟
این بازه کاملاً وابسته به صنف کاری و چرخه عمر محصولات است. در کالاهای فاسدشدنی و مواد غذایی، بازه سی روزه ممکن است نشانه راکد بودن باشد، در حالی که در قطعات یدکی صنایع سنگین، توقف بین ۱۸۰ تا ۳۶۰ روزه معیار محسوب میشود. استاندارد پایه در بیشتر شرکتهای تجاری، عدم ثبت هرگونه سند مصرف یا فروش در یک بازه زمانی ششماهه متوالی است.
آیا قطعات یدکی اضطراری ماشینآلات صنعتی جزو کالای راکد هستند؟
خیر، قطعات بحرانی بیمهای (Insurance Spares) علیرغم نداشتن گردش برای سالها، راکد تلقی نمیشوند؛ چرا که عدم حضور آنها در صورت بروز بحران منجر به توقف کامل خط تولید خواهد شد. این اقلام باید تحت کدهای انبارداری مستقل دستهبندی شده و از محاسبات کارایی گردش کالا تفکیک گردند.
کدام شاخص نرمافزاری سریعترین هشدار را درباره شروع رکود کالا میدهد؟
شاخص روزهای گذشته از آخرین تراکنش (Days Since Last Movement) دقیقترین و شفافترین معیار است. زمانی که این عدد از میانگین فواصل سفارشهای قبلی فراتر رود، وضعیت کالا باید به حالت پایش فعال تغییر یابد تا از انباشت بیشتر جلوگیری شود.