⏱ زمان مطالعه: 10 دقیقه
حبس سرمایه در انبار قطعات یدکی یکی از چالشهای پنهان اما پرهزینه در صنایع تولیدی و کارخانهها به شمار میرود. قطعات یدکی برخلاف مواد اولیه مصرفی، جریان مصرف پیوسته و قابل پیشبینی ندارند. این اقلام اغلب بر مبنای احتمال خرابی، ضرورت حفظ پیوستگی تولید یا سیاستهای تدارکاتی خریداری میشوند. هنگامی که تعادل میان ریسک توقف خط تولید و هزینههای نگهداری موجودی برهم بخورد، قفسههای انبار فنی به تدریج پر از تجهیزاتی میشوند که ماهها و گاه سالها هیچ گردش کالایی ندارند. شناخت ریشههای انباشت قطعات یدکی راکد نیازمند تفکیک عوامل فنی، تصمیمات تدارکاتی و فرآیندهای مدیریتی است تا بتوان از اتلاف منابع مالی جلوگیری کرد.
خطای خرید مازاد بر مبنای تخفیفهای مقداری و حداقل تیراژ سفارش
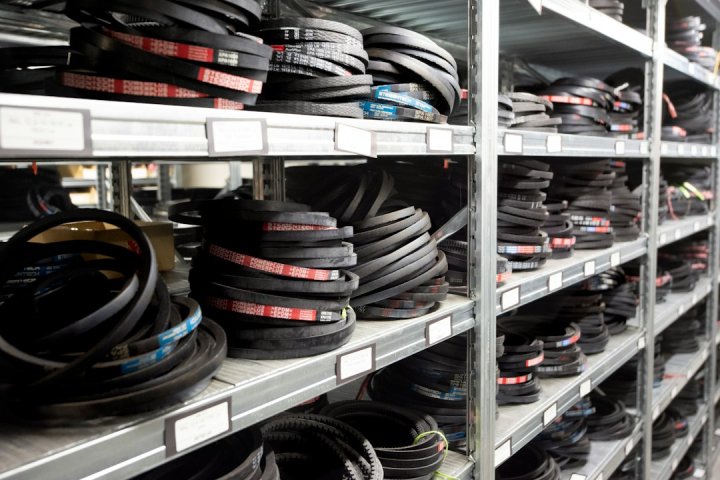
یکی از متداولترین سازوکارهایی که به رسوب قطعات یدکی در انبار منجر میشود، تصمیمگیریهای مالی مجزا از واقعیت مصرف کارگاه است. واحدهای خرید اغلب با پیشنهاد تخفیفهای پلهای از سوی تامینکنندگان روبرو میشوند یا تامینکننده شرط پذیرش ساخت یک قطعه سفارشی را رعایت حداقل تعداد سفارش تعیین میکند. در این وضعیت، کارشناس خرید با هدف کاهش قیمت تمامشده هر واحد، تعداد بالاتری از قطعه را سفارش میدهد، بدون آنکه نرخ استهلاک واقعی یا عمر مفید باقیمانده دستگاه را بسنجد.
پیامد مستقیم این تصمیم، ورود حجم زیادی قطعه فنی است که مصرف آنها نیازمند سالها کارکرد مداوم دستگاه خواهد بود. هزینه واقعی قطعه فقط فاکتور اولیه خرید نیست؛ بلکه فضای فیزیکی اشغالشده، بیمه، ریسک زنگزدگی یا دفرمگی قطعات حساس و از همه مهمتر مسدود ماندن نقدینگی سازمان هزینههای سنگینی تحمیل میکند که تخفیف اولیه را به سادگی خنثی میسازد.
راهنمای جامع این موضوع: شناسایی کالای راکد در انبار
به عنوان نمونهای فرضی در یک کارخانه نورد، فرض کنید یک گیربکس خاص با حداقل تیراژ ساخت ۵ عدد توسط سازنده پذیرفته میشود، در حالی که در کل خط تنها یک دستگاه از این گیربکس استفاده میکند و فاصله زمانی خرابی آن طبق سوابق، هر هشت سال یکبار است. خرید ۵ عدد از این گیربکس عملاً نیاز چهل سال خط را پوشش میدهد، در حالی که عمر مفید کل خط نورد ممکن است کمتر از بیست سال باشد. چهار گیربکس دیگر از همان لحظه ورود به انبار، ماهیت قطعه راکد به خود میگیرند.
- اشتباه معمول: مقایسه صرف قیمت واحد قطعه بدون احتساب هزینه سالانه نگهداری موجودی در انبار.
- بررسی عملیاتی: پیش از تایید سفارشهایی با شرط حداقل تعداد، دوره گردش پیشبینیشده قطعه را با عمر باقیمانده تجهیز تطبیق دهید و امکان تامین امانی یا برونسپاری ساخت را ارزیابی کنید.
تغییرات فنی ماشینآلات و ارتقای تجهیزات بدون اصلاح درختواره اقلام
صنایع به طور مستمر در حال بهینهسازی، رفع گلوگاههای تولید و اصلاح نقایص طراحی دستگاهها هستند. واحد مهندسی یا نگهداری و تعمیرات ممکن است تصمیم بگیرد یک سیستم مکانیکی قدیمی را با یک سامانه هیدرولیکی مدرن جایگزین کند، نوع خاصی از الکتروموتور را تغییر دهد یا یک مدار فرمان را با اینورتر جدید بازطراحی کند. این تغییرات مهندسی در سطح کارگاه اجرا میشوند، اما اثرات آن بر موجودی انبار به درستی مدیریت نمیشود.
بیشتر بخوانید: تحلیل VED در انبار قطعات یدکی
مکانیزم ایجاد اقلام راکد در این سناریو به این گونه است که قطعات یدکی مربوط به طراحی پیشین، در انبار باقی میمانند بدون اینکه دیگر کاربردی روی خط داشته باشند. بدتر از آن، اگر ساختار قطعات یا درختواره قطعات تجهیز در سامانه مدیریت انبار اصلاح نشود، ممکن است کاردکس کالا کماکان باز بماند و با ارسال سیگنال سفارش مجدد خودکار، خریدهای جدیدی برای دستگاهی که دیگر وجود خارجی ندارد ثبت گردد.
یک کارخانه کاشی و سرامیک را در نظر بگیرید که غلتکهای کوره حرارتی خود را از نوع سرامیکی پایه قدیمی به مدل پیشرفتهتر با قطرهای متفاوت ارتقا میدهد. اگر تیم فنی پیش از شروع پروژه اصلاح، لیست قطعات رزرو کوره شامل محورها، بوشها و مهرههای سایز قبلی را از موجودی انبار کسر نکند و اعلام عدم نیاز نزند، صدها میلیون تومان قطعه مکانیکی بدون استفاده تا سالها در قفسهها خاک خواهد خورد.
برای کنترل این عارضه، هیچ پروژه تغییر فنی یا اصلاح خط نباید بدون صدور فرم رسمی تغییرات مهندسی بسته شود. یکی از بندهای اصلی این فرم باید بررسی فهرست قطعات منسوخشده و تصمیمگیری درباره فروش، اصلاح یا مصرف جایگزین آنها در بخشهای دیگر باشد.
مطلب مرتبط: استاندارد UNSPSC در انبارداری
سوگیری محافظهکارانه و ترس از توقف غیرمنتظره خط تولید
توقف خط تولید در صنایع پیوسته مانند فولاد، پتروشیمی یا خودروسازی، زیانهای مالی سنگینی در هر ساعت به همراه دارد. این فشار روانی باعث میشود مدیران و سرپرستان نگهداری و تعمیرات با یک سوگیری روانی به سمت نگهداری قطعات بیش از حد مجاز تمایل پیدا کنند. مسئولیت قطعه خوابیده در انبار معمولاً بر دوش کسی نمیافتد، اما اگر قطعهای هنگام توقف اضطراری موجود نباشد، انگشت اتهام مستقیماً به سمت تیم فنی نشانه میرود.
این تفکر زمینه را برای سفارشگذاری قطعات یدکی خاص، گرانقیمت و کممصرف بر اساس احساس خطر به جای تحلیل شواهد فراهم میآورد. در این شرایط، قطعاتی مانند روتورها، پوستههای ریختهگری خاص، سنسورهای ویژه و بردهای کنترل بدون در نظر گرفتن شاخص میانگین زمان بین خرابیها خریداری میشوند و به دلیل عدم وقوع خرابی تا پایان دوره بهرهبرداری، سرمایه قابل توجهی را مسدود میکنند.
مطلب مرتبط: علائم استاندارد بین المللی روی کارتن انبار
مرز باریکی میان ذخیره اطمینان منطقی و انباشت غیرموجه وجود دارد. تصمیمگیری برای خرید قطعات حساس باید بر پایه تحلیل میزان بحرانی بودن تجهیز، زمان تحویل سفارش و وجود گزینههای موقت برای ادامه کار باشد، نه صرفاً حدس و گمان سرپرست شیفت یا تکنسین تعمیرات.
| شاخص ارزیابی | خرید منطقی و مدیریتشده | خرید بر پایه سوگیری احتیاطی |
|---|---|---|
| معیار تعیین تعداد | بررسی سوابق خرابی و تحلیل دادههای استهلاک | نگرانی از توقف و درخواست تعداد حداکثری |
| زمان تحویل کالا | هماهنگی با زنجیره تامین جهت تامین به موقع | سفارش اقلامی که بازار محلی ظرف چند ساعت تحویل میدهد |
| بررسی امکان تعمیر | اولویت بازسازی و اورهال قطعات فرسوده | خرید مستقیم قطعه نو کامل و انباشت قطعات پیشین |
| مسئولیت هزینهای | ارزیابی اثر خواب سرمایه بر ترازنامه | نادیده گرفتن کامل هزینههای نگهداری انبار |
فقدان استانداردسازی، طبقهبندی نادرست و خریدهای تکراری
بسیاری از قطعات صنعتی مانند بلبرینگها، کاسهنمدها، شیرهای پنوماتیک، کلیدهای حرارتی و تسمهها دارای کدهای عمومی استاندارد هستند. با این حال، هنگامی که یک ماشین جدید از یک سازنده خاص خریداری میشود، اغلب قطعات آن با کدهای تجاری اختصاصی سازنده همان دستگاه مستندسازی میگردد. در صورت نبود یک فرآیند منسجم برای شناسهگذاری و انطباق فنی، یک قطعه عمومی با چند نام و کد گوناگون وارد انبار میشود.
این ناهماهنگی سبب میشود انباردار و کارشناس تعمیرات متوجه نشوند که یک بلبرینگ موجود در قفسه با کد تجاری یک برند ماشینسازی، دقیقاً همان بلبرینگ استانداردی است که از برندی دیگر تهیه شده است. در نتیجه، واحد تدارکات به طور مداوم اقدام به خرید قطعات جدید میکند، در حالی که معادل فنی همان قطعه با کدی متفاوت سالها در قفسه مجاور دستنخورده باقی مانده و راکد مانده است.
مطلب مرتبط: قفسه راک کفپوش دار سنگین
به عنوان نمونه، فرض کنید یک سیلندر پنوماتیک بر روی یک دستگاه بستهبندی ایتالیایی نصب شده است. شماره سریال سیلندر در دفترچه فنی دستگاه، کد انحصاری شرکت ماشینساز است، اما در واقعیت این قطعه محصول استاندارد یک شرکت شناختهشده قطعات پنوماتیک است. عدم تطبیق این دو شناسه در سامانه، به ثبت درخواست خرید جدید و راکد ماندن قطعات استاندارد موجود در انبار منجر میشود.
- خطای متداول: ثبت کالاها صرفاً با شرح تجاری ارائهشده روی کارتن قطعه بدون ذکر مشخصات فنی و استانداردهای جهانی.
- اقدام کاربردی: اجرای پروژه پاکسازی دادهها و ایجاد پایگاه داده قطعات متقابل که امکان جستجوی قطعه بر اساس ویژگیهای ابعادی و مشخصات کاری را میسر کند.
اسقاط و بازنشستگی ماشینآلات بدون تعیین تکلیف بسته قطعات یدکی
طول عمر ماشینآلات صنعتی سرانجام به پایان میرسد یا به دلیل عدم توجیه اقتصادی، بازدهی پایین یا مصرف انرژی بالا از مدار تولید خارج میشوند. خروج یک دستگاه از کارگاه رویدادی فیزیکی و آشکار است؛ ماشین دمونتاژ میشود، به حیاط کارخانه منتقل میگردد یا به عنوان ضایعات فروخته میشود. آنچه اغلب مغفول میماند، بقایای این دستگاه در قفسههای سرپوشیده انبار قطعات یدکی است.
مطلب مرتبط: نحوه ساخت کاتالوگ و شناسنامه کالا
در زمان خرید اولیه خطوط تولید، معمولاً بستهای از قطعات یدکی دوره دو یا پنج ساله خریداری میشود. هنگامی که دستگاه پس از سالها کارکرد اسقاط میشود، هنوز تعدادی از این قطعات فنی خاص در انبار دستنخورده باقی ماندهاند. اگر سازوکار اداری مشخصی برای خارج کردن همزمان داراییهای انبار با داراییهای خط وجود نداشته باشد، این قطعات برای همیشه در سیستم باقی میمانند، در آمار داراییهای جاری شرکت شمرده میشوند و سالانه به ناحق مالیات یا هزینه نگهداری به سازمان تحمیل میکنند.
فرض کنید یک خط پرس مکانیکی پس از سی سال کار متوقف و فروخته میشود. شفت اصلی، چرخدندههای سنگین و لنتهای ترمز خاص آن که در زمان نصب خریداری شده بودند، کماکان در انبار مرکزی قرار دارند. تا زمانی که ممیزی فنی صورت نگیرد، هیچکس اقدام به پاکسازی و تبدیل این دارایی راکد به نقدینگی نخواهد کرد.
مطلب مرتبط: انواع روش های اردر پیکینگ
شرط کلیدی در جلوگیری از این اتفاق، گره زدن فرآیند اسقاط ماشین به بستن حساب موجودی قطعات آن است. پیش از امضای صورتجلسه نهایی خروج دستگاه، واحد انبار باید کاردکس کلیه قطعات مرتبط را پرینت گرفته و به کمیته فروش مازاد ارائه کند.
شکاف اطلاعاتی میان سیستم نگهداری و تعمیرات و سیستم مدیریت انبار
در بسیاری از سازمانها، نرمافزار نگهداری و تعمیرات با نرمافزار مدیریت انبار یا سیستم یکپارچه مالی ارتباط دادهای مستقیمی ندارد. این جزیرهای عمل کردن سبب میشود تصمیمگیرندگان هر دو بخش دید کاملی نسبت به شرایط یکدیگر نداشته باشند.
تیم تعمیرات بر اساس ساعات کارکرد و فرسودگی تجربی قطعات، برای تامین اقلام برنامهریزی میکند، در حالی که انباردار تنها تراکنشهای ورود و خروج فیزیکی را بدون توجه به دلیل مصرف ثبت مینماید. هنگامی که سیستم فاقد قابلیت ردیابی باشد، وضعیتهای زیر رخ میدهد:
مطلب مرتبط: چک لیست نصب لیبل روی قفسه راک
- سفارشگذاری قطعه در حالی صورت میگیرد که چند نمونه از قطعه بازسازیشده آن در انبار قطعات تعمیری موجود است.
- قطعات دمونتاژشده اما سالمِ بازمانده از اورهالهای پیشین در انبار محلی پای خط باقی مانده و به سیستم گزارش نمیشوند.
- پیشبینی خرابی یک قطعه به صورت شفاهی به خرید اعلام میشود، اما پس از رفع عیب از طریقی دیگر، دستور لغو خرید ثبت نمیشود و قطعه خریداریشده مستقیماً به سمت راکد شدن حرکت میکند.
یکپارچهسازی فرآیند صدور دستور کار با سیستم صدور حواله انبار، شفافیت موجودی را بالا میبرد. زمانی که تدارکات بداند هر قطعه برای کدام دستور کار، روی کدام دستگاه و با چه فوریت زمانی خریداری میشود، امکان فیلتر کردن درخواستهای نامشخص و خریدهای مازاد به شدت افزایش مییابد.
راهکارهای کاربردی برای پایش و آزادسازی سرمایه محبوس در قطعات فنی
برای برطرف کردن پدیده انباشت قطعات راکد، اقدامات مقطعی و انبارگردانیهای سالانه سنتی کفایت نمیکند. سازمانها نیازمند یک چارچوب عملیاتی مشخص هستند که علاوه بر شناسایی قطعات بدون گردش، مانع از تکرار اشتباهات گذشته در سیستم زنجیره تامین قطعات فنی شود.
مطلب مرتبط: اصول انبارگردانی کور در شمارش کالا
تشکیل کمیته مشترک بازنگری فنی و مالی موجودی
مسئولیت بررسی اقلامی که بیش از دو سال فاقد تراکنش مصرف بودهاند، نباید تنها بر عهده واحد انبارداری باشد. انباردار فاقد صلاحیت فنی برای تصمیمگیری درباره ضرورت یک روتور یا پمپ خاص است و واحد نگهداری و تعمیرات نیز بدون نظارت مالی تمایلی به واگذاری یا اعلام عدم نیاز قطعات ندارد. تشکیل کارگروهی متشکل از کارشناس نگهداری، سرپرست انبار و نماینده امور مالی امکان تحلیل همهجانبه را فراهم میسازد.
تعیین تکلیف فعال اقلام بدون مصرف
پس از تفکیک و فهرستبندی قطعات فنی بدون گردش، باید برای هر گروه تصمیم صریح اتخاذ شود:
- بازگرداندن به تامینکننده در صورت فعال بودن قراردادهای تامین یا امکان مرجوعی با کسر درصدی از ارزش قطعه.
- مبادله قطعات مازاد با سایر کارخانهها و شرکتهای همکار که از ماشینآلات و خطوط تولید مشابه استفاده میکنند.
- اصلاح فنی و ماشینکاری مجدد قطعات راکد برای استفاده در ماشینهای دیگر با هزینهای کمتر از خرید نو.
- فروش اقلام کاملاً منسوخشده به عنوان دارایی مازاد پیش از آنکه فرسودگی طبیعی ارزش ضایعاتی آنها را نیز کاهش دهد.
تمرکز بر ریشههای انباشت قطعات یدکی راکد و تصحیح مسیر سفارشگذاری در کنار هماهنگی مستمر واحدهای مهندسی و بازرگانی، ترازنامه سازمان را از حبس بیدلیل نقدینگی نجات میدهد و فضای انبار را برای قطعات حیاتی و با گردش واقعی آزاد میسازد.